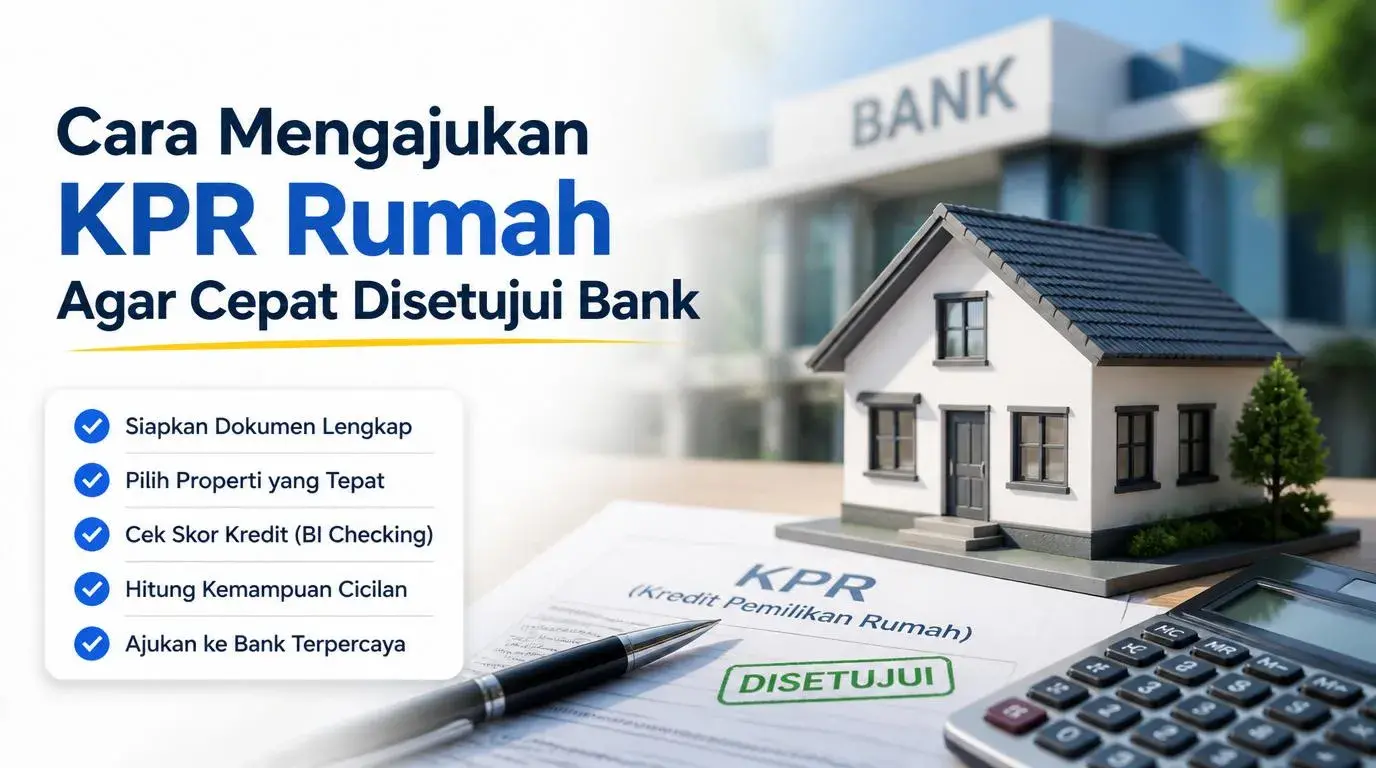
Cara Mengajukan KPR Rumah Agar Cepat Disetujui Bank
Pengajuan KPR rumah yang ditolak bank adalah mimpi buruk bagi siapa pun yang sudah membayangkan memiliki rumah impian. Banyak orang sudah memilih properti, membayar uang muka, bahkan menyiapkan dana untuk biaya notaris, namun gagal di tahap kredit karena mengabaikan cara mengajukan KPR rumah agar cepat disetujui bank yang benar. Faktor seperti riwayat kredit macet, dokumen tidak lengkap, atau memilih properti dengan legalitas tanah bermasalah sering menjadi biang kerok penolakan.
Kabar baiknya, persetujuan KPR bukanlah nasib atau keberuntungan semata. Ada strategi jitu yang bisa Anda lakukan jauh sebelum menandatangani AJB tanah dan memilih developer terpercaya. Dengan memahami hukum properti dari sudut pandang perbankan, menyiapkan sertifikat rumah yang bersih, serta memperbaiki skor kredit, peluang Anda untuk mendapatkan investasi properti melalui pembiayaan bank meningkat drastis. Artikel ini akan membedah langkah demi langkah, termasuk cara mengatasi hambatan yang paling umum terjadi di Indonesia.
Mengapa Bank Menolak Pengajuan KPR? Pahami Dulu Akar Masalahnya
Sebelum belajar cara mengajukan, Anda harus tahu mengapa bank sering menolak. Berdasarkan pengalaman analis kredit, ada 4 faktor utama penolakan KPR di Indonesia: (1) riwayat kredit buruk di SLIK OJK (dulu BI Checking), (2) penghasilan tidak cukup atau tidak stabil, (3) properti yang dibeli bermasalah secara legalitas tanah atau sertifikat rumah masih sengketa, dan (4) dokumen pengajuan yang tidak lengkap atau tidak valid. Dengan mengetahui ini, Anda bisa fokus memperbaiki kelemahan Anda sebelum mengajukan ke bank manapun.
Pentingnya Skor Kredit dan SLIK OJK untuk Persetujuan KPR
Bank akan memeriksa riwayat kredit Anda melalui Sistem Layanan Informasi Keuangan (SLIK) OJK. Jika dalam 2-3 tahun terakhir Anda pernah telat bayar kartu kredit, pinjaman online, atau kredit kendaraan, itu akan menjadi merah. Namun, bukan berarti tertutup. Ada cara untuk “memutihkan” dengan membayar lunas semua tunggakan dan menunggu setidaknya 6-12 bulan dengan perilaku kredit yang baik. Jangan pernah mengajukan KPR saat masih memiliki catatan kredit macet.
Langkah Awal Sebelum Mengajukan KPR: Persiapan Matang dari Dalam
Sebelum Anda hunting rumah dan jatuh cinta pada properti tertentu, lakukan persiapan internal ini terlebih dahulu. Ini adalah cara mengajukan KPR rumah agar cepat disetujui bank yang paling sering diabaikan.
1. Perbaiki dan Stabilkan Penghasilan
Bank biasanya mensyaratkan cicilan KPR maksimal 30-40% dari total penghasilan bulanan. Jika penghasilan Anda tidak tetap (freelance, sales, usaha sendiri), siapkan bukti setoran pajak (SPT) dan rekening koran 6-12 bulan terakhir untuk menunjukkan arus kas yang sehat. Karyawan tetap perlu menyiapkan slip gaji dan SK terbaru. Pastikan juga masa kerja minimal 1 tahun di perusahaan yang sama (atau minimal 2 tahun di industri yang sama jika pindah kerja).
2. Hitung Kemampuan DP dan Biaya Tambahan
Dana yang perlu disiapkan tidak hanya uang muka (biasanya 10-15% harga rumah). Anda juga harus punya cadangan untuk biaya notaris (1-2% harga transaksi), biaya balik nama sertifikat (BPHTB + biaya BPN), biaya appraisal bank, serta asuransi jiwa dan kebakaran. Total biaya tambahan ini bisa mencapai 7-10% dari harga rumah. Jika Anda hanya cukup untuk DP, sebaiknya tunggu hingga dana tambahan siap.
3. Pilih Properti dengan Legalitas Bersih
Bank hanya akan membiayai properti dengan sertifikat rumah yang jelas dan tidak dalam sengketa tanah. Pastikan cek legalitas tanah sebelum membeli rumah sudah Anda lakukan: SHM atau HGB yang masih berlaku, tidak dijaminkan ke bank lain, dan sesuai dengan fisik di lapangan. Jika properti dari developer terpercaya sekalipun, tetaplah kroscek ke BPN. Bank akan melakukan penilaian sendiri, tetapi Anda tidak ingin sampai batal di tengah jalan karena masalah ini.
Panduan Memilih Bank dan Jenis KPR yang Tepat
Tidak semua bank sama. Ada bank konvensional, bank syariah, dan bank pemda dengan persyaratan dan suku bunga berbeda. Jangan hanya tergiur suku bunga rendah, tapi perhatikan juga biaya provisi, biaya administrasi, dan denda jika terjadi pelunasan dipercepat.
- Bank BUMN (BTN, BRI, BNI, Mandiri): Paling banyak mengucurkan KPR, terutama untuk rumah subsidi. Persyaratan lebih ketat, tapi suku bunga kompetitif.
- Bank Swasta (BCA, CIMB Niaga, OCBC, dll): Proses lebih cepat, fleksibel untuk properti mewah, tapi suku bunga sedikit lebih tinggi.
- Bank Syariah: Menggunakan akad murabahah atau musyarakah mutanaqisah, tanpa bunga tapi dengan margin keuntungan. Cocok bagi yang ingin menghindari riba.
Tips: Ajukan ke 2-3 bank sekaligus (dalam waktu berdekatan agar tidak terlalu mempengaruhi skor kredit) untuk membandingkan penawaran. Jangan langsung terima penawaran pertama.
Dokumen Wajib yang Harus Disiapkan Agar Tidak Terhambat
Kekurangan satu dokumen saja bisa menunda proses berminggu-minggu. Siapkan dalam map terpisah, fotokopi dan scan dalam format PDF.
- Identitas: KTP, KK, NPWP (wajib untuk plafon di atas Rp500 juta).
- Pendapatan: Slip gaji 3 bulan terakhir, SK pekerjaan, rekening koran 3-6 bulan (untuk wiraswasta).
- Dokumen properti: Fotokopi sertifikat tanah, IMB, SPPT PBB tahun terakhir, AJB (jika sudah ada), dan bukti pembayaran DP.
- Dokumen pendukung: Surat pernyataan dari developer (jika membeli dari pengembang), foto lokasi dan bangunan (untuk penilaian awal).
Pastikan nama di semua dokumen identik. Jika ada perbedaan ejaan (misal: “Hendra” vs “Hendro”), segera urus surat keterangan yang menyatakan itu orang yang sama.
Teknik Mengisi Formulir Pengajuan KPR Agar Menarik bagi Analis Kredit
Jangan anggap remeh pengisian formulir. Analis kredit membaca ribuan pengajuan setiap bulan. Berikut triknya:
- Jujur tetapi taktis: Tulis semua sumber pendapatan (gaji, bonus, usaha sampingan, sewa properti). Jangan hanya tulis gaji pokok.
- Konservatif dalam utang lain: Jika ada cicilan kartu kredit atau kredit kendaraan, tulis semuanya. Jangan menyembunyikan karena pasti terdeteksi di SLIK.
- Pilih tenor yang realistis: Jangan ambil tenor 20 tahun hanya untuk cicilan ringan jika usia Anda sudah 45 tahun. Bank mempertimbangkan usia pensiun. Tenor 10-15 tahun lebih mudah disetujui untuk usia produktif.
- Tuliskan tujuan jelas: “Untuk hunian sendiri” lebih disukai bank daripada “investasi” karena risiko gagal bayar lebih rendah.
Proses dari Pengajuan hingga Akad Kredit: Apa yang Terjadi di Balik Meja Bank
Memahami alur proses akan mengurangi kecemasan Anda. Biasanya begini:
- Pengajuan awal (1-3 hari): Anda menyerahkan dokumen ke marketing bank. Mereka akan memeriksa kelengkapan awal.
- Verifikasi lapangan (appraisal): Petugas bank akan datang ke lokasi properti untuk menilai harga pasar dan kondisi fisik. Pastikan rumah dalam keadaan rapi saat dikunjungi.
- Analisa kredit (5-14 hari): Analis meneliti dokumen, SLIK, dan hasil appraisal. Ini tahap paling krusial.
- Persetujuan prinsip (in principle approval): Bank mengirim surat yang menyatakan “disetujui dengan syarat” atau ditolak.
- Akad kredit dan pencairan: Setelah semua syarat terpenuhi (termasuk AJB tanah dan balik nama sertifikat ke nama Anda atau atas nama bank sebagai agunan), dana akan dicairkan ke rekening penjual atau developer.
Jika di tahap mana pun Anda diminta tambahan dokumen, segera penuhi dalam 1-2 hari kerja. Jangan biarkan proses terhambat karena kelambanan Anda.
Kesalahan Fatal yang Membuat KPR Ditolak di Menit Akhir
Inilah yang sering terjadi: pengajuan sudah berjalan 2 minggu, appraisal sudah oke, lalu tiba-tiba ditolak karena:
- Penjual atau developer ternyata bermasalah: Misal developer terpercaya yang Anda kira baik, ternyata memiliki kasus sengketa lahan atau pernah menipu pembeli lain. Bank punya database internal developer blacklist.
- Sertifikat tanah sedang dijaminkan tanpa sepengetahuan Anda: Ini hanya terdeteksi saat bank melakukan cek ke BPN secara resmi.
- Ada perbedaan luas tanah antara sertifikat dan pengukuran fisik >10%: Bank akan menganggap ini risiko sengketa di masa depan.
- Perubahan kebijakan suku bunga acuan BI: Di tengah proses, bank bisa menarik penawaran jika terjadi kenaikan suku bunga mendadak.
Ajakan tindakan: Untuk menghindari ini, jangan pernah membayar penuh DP sebelum bank memberikan persetujuan prinsip. Gunakan jasa notaris properti yang independen untuk memeriksa semua dokumen sebelum diserahkan ke bank.
Kesimpulan: Wujudkan Rumah Impian dengan KPR yang Disetujui
Cara mengajukan KPR rumah agar cepat disetujui bank bukanlah rahasia, tetapi rangkaian disiplin persiapan. Mulailah dari membersihkan riwayat kredit, menyiapkan dana lebih dari sekedar DP, memilih properti dengan legalitas tanah sempurna, hingga menyajikan dokumen yang rapi dan jujur. Jangan terburu-buru. Lebih baik proses memakan waktu 3-4 bulan dengan hasil disetujui, daripada tergesa-gesa dan akhirnya ditolak yang akan tercatat dalam riwayat kredit Anda. Gunakan artikel ini sebagai checklist, konsultasikan dengan agen KPR profesional jika perlu, dan jadilah pemilik rumah yang sah dan bangga.
Ditulis oleh Tomy
Tomy adalah praktisi properti dan konsultan legalitas tanah bersertifikat dengan pengalaman lebih dari 12 tahun membantu ribuan nasabah KPR dan pembeli rumah di Jabodetabek, Surabaya, dan Bandung. Sebagai kontributor tetap di beberapa media properti nasional, Tomy fokus pada edukasi hukum pertanahan dan perlindungan konsumen properti. Keahliannya meliputi audit sertifikat, penyelesaian sengketa tanah, dan optimasi KPR syariah.