Panduan Komprehensif Membeli Rumah Pertama Tanpa Pusing
Membeli rumah pertama adalah impian banyak orang, sebuah pencapaian besar yang menandai kemandirian finansial dan awal babak baru dalam kehidupan. Namun, prosesnya seringkali terasa menakutkan, dipenuhi dengan jargon keuangan, dokumen legal yang rumit, dan keputusan besar yang harus diambil. Banyak calon pembeli rumah pertama merasa overwhelmed, tidak tahu harus memulai dari mana atau apa saja yang perlu dipersiapkan. Artikel ini hadir sebagai panduan lengkap yang dirancang untuk membantu Anda menavigasi setiap tahapan pembelian rumah pertama Anda di Indonesia. Kami akan memecah proses yang kompleks ini menjadi langkah-langkah yang mudah dipahami, mulai dari persiapan finansial hingga penandatanganan akta, memastikan Anda memiliki bekal pengetahuan yang cukup untuk membuat keputusan terbaik dan mewujudkan impian memiliki hunian idaman.
Persiapan Finansial: Fondasi Utama Pembelian Rumah
Langkah pertama yang paling krusial dalam perjalanan membeli rumah adalah persiapan finansial yang matang. Ini bukan hanya tentang memiliki uang muka (DP), tetapi juga memahami seluruh spektrum biaya yang terlibat, baik yang terlihat maupun yang tersembunyi. Pastikan Anda memiliki dana darurat yang memadai di luar dana untuk pembelian rumah, dan mulailah menghitung estimasi cicilan KPR yang realistis sesuai dengan kemampuan penghasilan bulanan Anda. Selain uang muka yang biasanya berkisar antara 10% hingga 30% dari harga properti, Anda juga harus memperhitungkan biaya-biaya lain seperti pajak, biaya notaris, biaya provisi bank, asuransi, hingga biaya appraisal. Melakukan simulasi kredit dan berdiskusi dengan beberapa bank dapat memberikan gambaran yang lebih jelas tentang total pengeluaran yang harus Anda siapkan. Ingat, rumah pertama adalah investasi jangka panjang, dan perencanaan finansial yang solid akan menjadi penentu keberhasilan Anda.
Memilih Lokasi dan Jenis Properti yang Tepat
Pemilihan lokasi adalah salah satu keputusan terbesar dalam membeli rumah. Pertimbangkan aksesibilitas ke tempat kerja, sekolah anak, fasilitas kesehatan, pusat perbelanjaan, dan transportasi umum. Lingkungan sekitar juga penting; apakah aman, nyaman, dan memiliki prospek pertumbuhan nilai investasi di masa depan? Jangan lupa untuk mempertimbangkan rencana tata kota dan infrastruktur yang sedang atau akan dibangun di area tersebut. Setelah lokasi, tentukan jenis properti yang sesuai dengan kebutuhan dan anggaran Anda. Apakah Anda mencari rumah tapak atau apartemen? Apakah Anda lebih suka rumah baru dari developer atau rumah bekas yang mungkin butuh renovasi? Pertimbangkan juga apakah Anda memenuhi syarat untuk rumah subsidi atau lebih memilih rumah non-subsidi. Setiap pilihan memiliki kelebihan dan kekurangannya masing-masing, jadi luangkan waktu untuk menimbang pro dan kontra dari setiap opsi yang tersedia.
Memahami Proses Pengajuan KPR: Langkah Demi Langkah
Kredit Pemilikan Rumah (KPR) adalah solusi finansial bagi sebagian besar pembeli rumah pertama. Proses pengajuannya melibatkan beberapa tahapan, dimulai dari pengumpulan dokumen pribadi seperti KTP, NPWP, slip gaji, rekening koran, hingga surat keterangan kerja. Pastikan semua dokumen Anda lengkap dan valid untuk memperlancar proses verifikasi oleh pihak bank. Bank akan melakukan analisis kelayakan kredit Anda, termasuk mengecek riwayat kredit (SLIK OJK), rasio utang terhadap pendapatan, dan stabilitas pekerjaan. Suku bunga KPR, tenor pinjaman, dan biaya-biaya lainnya akan dijelaskan secara rinci. Jangan ragu untuk bertanya jika ada hal yang kurang jelas, karena ini adalah komitmen finansial jangka panjang yang membutuhkan pemahaman penuh.
Pentingnya Membandingkan Penawaran KPR Antar Bank
Jangan terburu-buru menerima penawaran KPR pertama yang Anda dapatkan. Suku bunga, biaya administrasi, biaya provisi, dan asuransi KPR bisa sangat bervariasi antar bank. Meluangkan waktu untuk membandingkan penawaran dari setidaknya tiga bank berbeda dapat menghemat Anda jutaan rupiah dalam jangka panjang. Perhatikan juga periode suku bunga *fixed* dan bagaimana perubahannya setelah periode tersebut berakhir. Setiap bank memiliki kebijakan dan promosi yang berbeda. Ada bank yang menawarkan suku bunga rendah di awal, ada pula yang menawarkan fleksibilitas tenor lebih panjang. Pilihlah bank yang reputasinya baik, memiliki layanan purna jual yang responsif, dan yang paling penting, menawarkan skema KPR yang paling sesuai dengan profil risiko dan kemampuan finansial Anda. Ingat, keputusan ini akan memengaruhi keuangan Anda selama belasan hingga puluhan tahun ke depan.
Peran Notaris dan Biaya Terkait
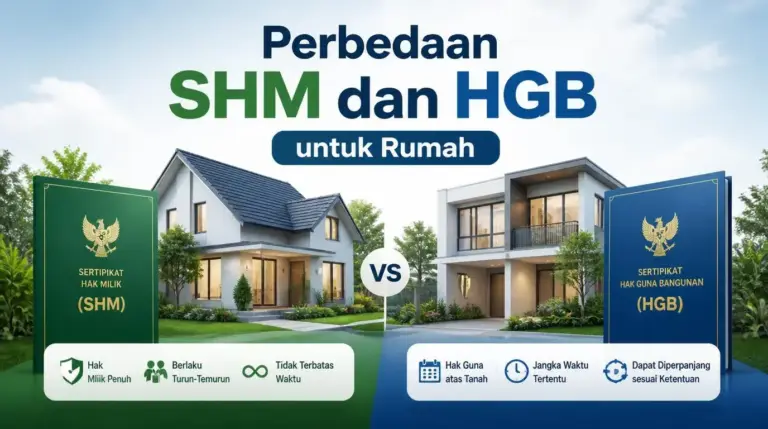
Notaris atau Pejabat Pembuat Akta Tanah (PPAT) memegang peranan krusial dalam aspek legalitas pembelian rumah. Mereka bertanggung jawab untuk memastikan semua dokumen properti sah dan melakukan proses balik nama sertifikat. Pekerjaan notaris meliputi pemeriksaan sertifikat, pembuatan Akta Jual Beli (AJB), pengurusan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB), hingga balik nama sertifikat hak milik (SHM). Biaya notaris dan PPAT biasanya ditanggung oleh pembeli, dan besarnya bervariasi tergantung nilai transaksi dan lokasi. Selain itu, ada juga biaya Pajak Penghasilan (PPh) bagi penjual, PPN (jika properti baru dari developer), dan biaya-biaya lain yang mungkin muncul seperti pengecekan sertifikat di BPN atau pengurusan Izin Mendirikan Bangunan (IMB) jika diperlukan. Pastikan Anda mendapatkan rincian biaya ini dari notaris yang ditunjuk agar tidak ada kejutan di kemudian hari.
Melakukan Survei dan Inspeksi Properti secara Menyeluruh
Setelah persiapan finansial dan pemahaman KPR, saatnya terjun langsung ke lapangan. Lakukan survei properti secara menyeluruh. Kunjungi beberapa kali di waktu yang berbeda (siang, malam, saat hujan) untuk mendapatkan gambaran lengkap tentang kondisi lingkungan. Perhatikan akses jalan, kondisi drainase, keamanan, hingga tingkat kebisingan di sekitar properti. Saat melakukan inspeksi fisik rumah, jangan ragu untuk memeriksa setiap sudut. Perhatikan kondisi struktur bangunan, atap, dinding, lantai, instalasi listrik, dan saluran air. Jika perlu, libatkan ahli bangunan atau teman yang berpengalaman dalam konstruksi untuk membantu Anda mengidentifikasi potensi masalah yang mungkin terlewatkan. Membeli rumah adalah investasi besar, jadi pastikan Anda tahu persis apa yang Anda beli.
Menyusun Anggaran dan Memperhitungkan Biaya Jangka Panjang
Pembelian rumah tidak berhenti setelah akad kredit ditandatangani. Ada biaya-biaya jangka panjang yang perlu Anda perhitungkan dalam anggaran bulanan Anda. Ini termasuk Pajak Bumi dan Bangunan (PBB) tahunan, biaya perawatan rutin rumah (misalnya perbaikan kecil, kebersihan), biaya keamanan dan lingkungan (jika ada), serta premi asuransi properti. Memiliki rumah berarti Anda kini bertanggung jawab penuh atas pemeliharaannya. Anggarkan sejumlah dana secara berkala untuk keperluan tak terduga seperti perbaikan atap bocor atau kerusakan instalasi. Dengan perencanaan yang matang, rumah pertama Anda akan menjadi aset yang menyenangkan dan bukan beban finansial di kemudian hari.
Kesimpulan
Membeli rumah pertama memang merupakan perjalanan panjang yang membutuhkan kesabaran, penelitian mendalam, dan perencanaan yang cermat. Dari persiapan finansial yang detail, pemilihan lokasi dan properti yang bijak, hingga pemahaman mendalam tentang proses KPR dan legalitas, setiap langkah memiliki bobot yang signifikan. Jangan pernah ragu untuk mencari informasi sebanyak-banyaknya dan berkonsultasi dengan para ahli seperti agen properti, notaris, atau petugas bank. Dengan bekal pengetahuan yang komprehensif dan pendekatan yang hati-hati, Anda akan siap menghadapi setiap tantangan dan membuat keputusan terbaik untuk masa depan Anda. Semoga panduan ini membantu mewujudkan impian Anda memiliki rumah pertama dan menciptakan fondasi yang kuat untuk kehidupan yang lebih stabil dan nyaman.