Wujudkan Impian Punya Rumah Panduan Lengkap Pembiayaan
Memiliki rumah adalah impian banyak keluarga di Indonesia, namun seringkali terkendala oleh berbagai faktor, salah satunya adalah beban bunga yang cukup memberatkan dalam skema pembiayaan konvensional. Angka bunga yang fluktuatif atau terasa memberatkan bisa membuat proses kepemilikan rumah terasa jauh dari jangkauan. Namun, tahukah Anda bahwa ada alternatif menarik yang memungkinkan Anda memiliki rumah tanpa harus direpotkan dengan bunga? Pembiayaan rumah tanpa bunga hadir sebagai solusi cerdas dan etis, menawarkan jalur kepemilikan properti yang lebih transparan dan sesuai prinsip syariah. Artikel ini akan mengupas tuntas tentang opsi pembiayaan inovatif ini.
Mengapa Pembiayaan Rumah Tanpa Bunga Menjadi Pilihan Menarik?
Dalam beberapa tahun terakhir, minat terhadap pembiayaan rumah tanpa bunga terus meningkat pesat. Banyak individu dan keluarga mencari solusi yang lebih stabil dan adil dalam mewujudkan impian kepemilikan properti mereka, bebas dari kekhawatiran akan beban bunga. Pilihan ini tidak hanya menarik bagi mereka yang secara agama terikat pada prinsip syariah, tetapi juga bagi siapa saja yang menginginkan transparansi finansial dan prediktabilitas cicilan. Ini menawarkan ketenangan pikiran karena cicilan yang disepakati akan tetap sama hingga akhir periode pembiayaan.
Apa Sebenarnya Pembiayaan Rumah Tanpa Bunga Itu?
Pembiayaan rumah tanpa bunga mengacu pada skema pembiayaan properti yang tidak melibatkan sistem bunga (riba), melainkan didasarkan pada prinsip-prinsip ekonomi syariah yang adil. Transaksi ini berlandaskan pada akad jual beli, sewa, atau bagi hasil yang disepakati bersama. Intinya, lembaga pembiayaan akan membeli aset properti yang Anda inginkan, kemudian menjualnya kembali kepada Anda dengan harga yang telah disepakati, termasuk margin keuntungan yang transparan, atau menyewakannya kepada Anda dengan opsi kepemilikan di akhir masa sewa.
Fondasi Hukum Syariah dalam Pembiayaan Properti
Dasar utama pembiayaan rumah tanpa bunga adalah hukum syariah, yang melarang adanya riba (bunga) dalam transaksi keuangan. Sebagai gantinya, transaksi didasarkan pada prinsip keadilan, transparansi, dan pembagian risiko antara pihak-pihak yang terlibat. Prinsip-prinsip ini memastikan bahwa setiap pihak mendapatkan keuntungan yang wajar tanpa adanya eksploitasi. Hal ini membangun sebuah ekosistem keuangan yang lebih etis dan berkelanjutan, di mana nilai-nilai spiritual dan sosial ikut dipertimbangkan.
Murabahah: Jual Beli dengan Keuntungan yang Disepakati
Murabahah adalah akad jual beli di mana bank syariah atau lembaga pembiayaan membeli properti dari penjual, kemudian menjualnya kembali kepada nasabah dengan harga yang lebih tinggi dan keuntungan yang disepakati di awal. Harga jual ini dibayar nasabah secara mencicil. Kejelasan harga dan keuntungan di awal akad menjadikan Murabahah transparan dan minim risiko fluktuasi. Nasabah mengetahui persis berapa total yang harus dibayar sejak awal hingga lunas, tanpa adanya kejutan biaya tambahan terkait bunga.
Musyarakah Mutanaqisah: Kerjasama Bertahap Menuju Kepemilikan Penuh
Musyarakah Mutanaqisah adalah akad kemitraan antara lembaga pembiayaan dan nasabah untuk membeli properti. Lembaga pembiayaan dan nasabah menjadi pemilik bersama, kemudian nasabah secara bertahap membeli bagian kepemilikan lembaga pembiayaan hingga menjadi pemilik tunggal. Dalam skema ini, nasabah membayar sewa atas bagian properti yang dimiliki lembaga pembiayaan, sekaligus membayar angsuran untuk membeli porsi kepemilikan tersebut. Ini menawarkan fleksibilitas dan kepemilikan bertahap yang inovatif dan sesuai syariah.
Ijarah Muntahiyah Bittamlik: Sewa Berakhir Milik
Ijarah Muntahiyah Bittamlik adalah akad sewa-menyewa yang diakhiri dengan pengalihan kepemilikan properti kepada penyewa. Lembaga pembiayaan bertindak sebagai pemilik dan menyewakan properti kepada nasabah untuk jangka waktu tertentu. Setelah masa sewa berakhir dan semua pembayaran dilakukan, properti tersebut akan dialihkan kepemilikannya kepada nasabah. Skema ini mirip dengan sistem sewa-beli, memberikan kesempatan bagi nasabah untuk mengumpulkan dana sambil menempati properti.
Keuntungan Finansial dan Non-Finansial yang Ditawarkan
Salah satu keuntungan paling nyata dari pembiayaan tanpa bunga adalah kepastian cicilan bulanan yang tidak akan berubah. Ini memudahkan perencanaan keuangan jangka panjang dan melindungi nasabah dari gejolak suku bunga pasar. Selain itu, bagi banyak orang, memilih pembiayaan syariah memberikan ketenangan batin karena sesuai dengan prinsip-prinsip keagamaan mereka. Ini juga mendorong transaksi yang lebih transparan dan adil, menjauhkan dari praktik yang dianggap eksploitatif.
Perbedaan Mendasar dengan KPR Konvensional
Perbedaan utama terletak pada struktur transaksi. KPR konvensional melibatkan utang piutang dengan bunga, di mana bank meminjamkan uang dan mendapatkan keuntungan dari bunga pinjaman tersebut. Sebaliknya, pembiayaan syariah berbasis pada transaksi riil seperti jual beli atau sewa-menyewa. Lembaga keuangan bertindak sebagai penjual atau penyewa, bukan pemberi pinjaman, sehingga keuntungan diperoleh dari margin jual beli atau biaya sewa, bukan bunga.
Proses dan Persyaratan Pengajuan Pembiayaan Tanpa Bunga
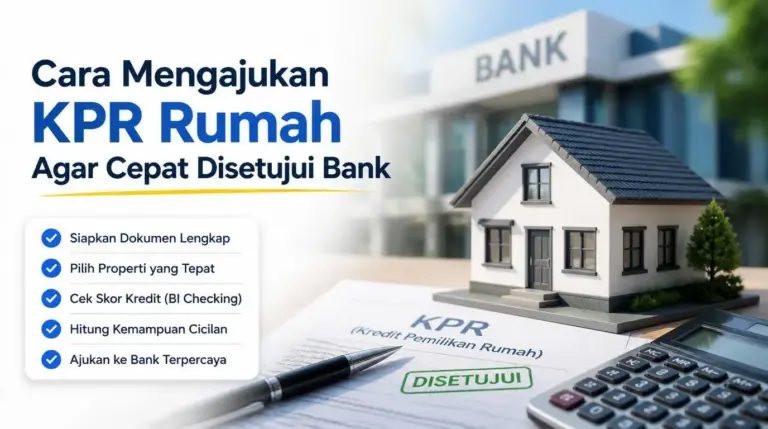
Proses pengajuan pembiayaan rumah tanpa bunga umumnya serupa dengan KPR konvensional, namun dengan penekanan pada prinsip syariah. Nasabah perlu menyiapkan dokumen identitas, bukti penghasilan, dan informasi properti yang akan dibeli. Lembaga pembiayaan akan melakukan analisis kelayakan dan kemudian memproses akad sesuai dengan prinsip syariah yang dipilih. Penting untuk memahami detail akad dan kewajiban kedua belah pihak sebelum menandatangani perjanjian.
Memitigasi Risiko dan Tantangan dalam Pembiayaan Ini
Meskipun menawarkan banyak keunggulan, pembiayaan tanpa bunga juga memiliki tantangan tersendiri. Salah satunya adalah pemahaman masyarakat yang masih terbatas mengenai berbagai jenis akad dan implikasinya, sehingga edukasi sangat diperlukan. Penting juga untuk memastikan bahwa lembaga pembiayaan syariah yang dipilih benar-benar menerapkan prinsip syariah secara konsisten dan diawasi oleh Dewan Pengawas Syariah yang kompeten. Teliti setiap klausul perjanjian untuk menghindari kesalahpahaman di kemudian hari.
Tips Memilih Lembaga Pembiayaan Syariah yang Terpercaya
Memilih lembaga pembiayaan yang tepat adalah kunci kesuksesan dalam pembiayaan rumah tanpa bunga. Pastikan bank atau lembaga keuangan tersebut memiliki rekam jejak yang baik, reputasi terpercaya, dan telah terdaftar serta diawasi oleh otoritas keuangan yang relevan. Perhatikan juga layanan nasabah, kemudahan akses informasi, serta ketersediaan produk pembiayaan yang sesuai dengan kebutuhan Anda. Jangan ragu untuk bertanya dan membandingkan penawaran dari beberapa lembaga sebelum membuat keputusan.
Kesimpulan
Pembiayaan rumah tanpa bunga merupakan solusi inovatif dan etis bagi Anda yang ingin memiliki properti tanpa melibatkan bunga. Dengan berbagai pilihan akad seperti Murabahah, Musyarakah Mutanaqisah, dan Ijarah Muntahiyah Bittamlik, Anda dapat memilih skema yang paling sesuai dengan kondisi dan preferensi Anda. Transparansi, kepastian cicilan, dan kesesuaian dengan prinsip syariah menjadi daya tarik utama dari opsi ini. Dengan pemahaman yang baik dan pemilihan lembaga pembiayaan yang terpercaya, impian memiliki rumah bebas bunga bukan lagi sekadar angan-angan, melainkan kenyataan yang bisa Anda wujudkan.