Perbedaan SHM dan HGB untuk Rumah, Mana yang Lebih Menguntungkan?
Ketika Anda hendak membeli properti, salah satu pertanyaan paling mendasar namun sering diabaikan adalah: apakah sertifikat rumah ini SHM atau HGB? Perbedaan SHM dan HGB untuk rumah tidak hanya soal singkatan, tetapi menyangkut hak kepemilikan Anda selama puluhan tahun ke depan. Banyak calon pembeli yang baru menyadari perbedaan ini setelah AJB tanah ditandatangani dan biaya notaris sudah dibayar, padahal dampaknya sangat besar terhadap investasi properti dan rasa aman berkeluarga.
Memilih rumah dengan sertifikat HGB dari developer terpercaya memang bisa lebih murah di awal, namun apakah Anda siap dengan kemungkinan tidak bisa memperpanjang sertifikat setelah 30 tahun? Atau sebaliknya, apakah SHM selalu lebih unggul dalam segala situasi? Artikel ini akan mengupas tuntas dari sisi hukum properti, pajak rumah, KPR rumah, hingga potensi sengketa tanah. Jangan sampai Anda salah pilih hanya karena tergiur tampilan rumah tanpa mengecek legalitas tanah terlebih dahulu.
Apa Itu SHM (Sertifikat Hak Milik)? Pengertian dan Karakteristik
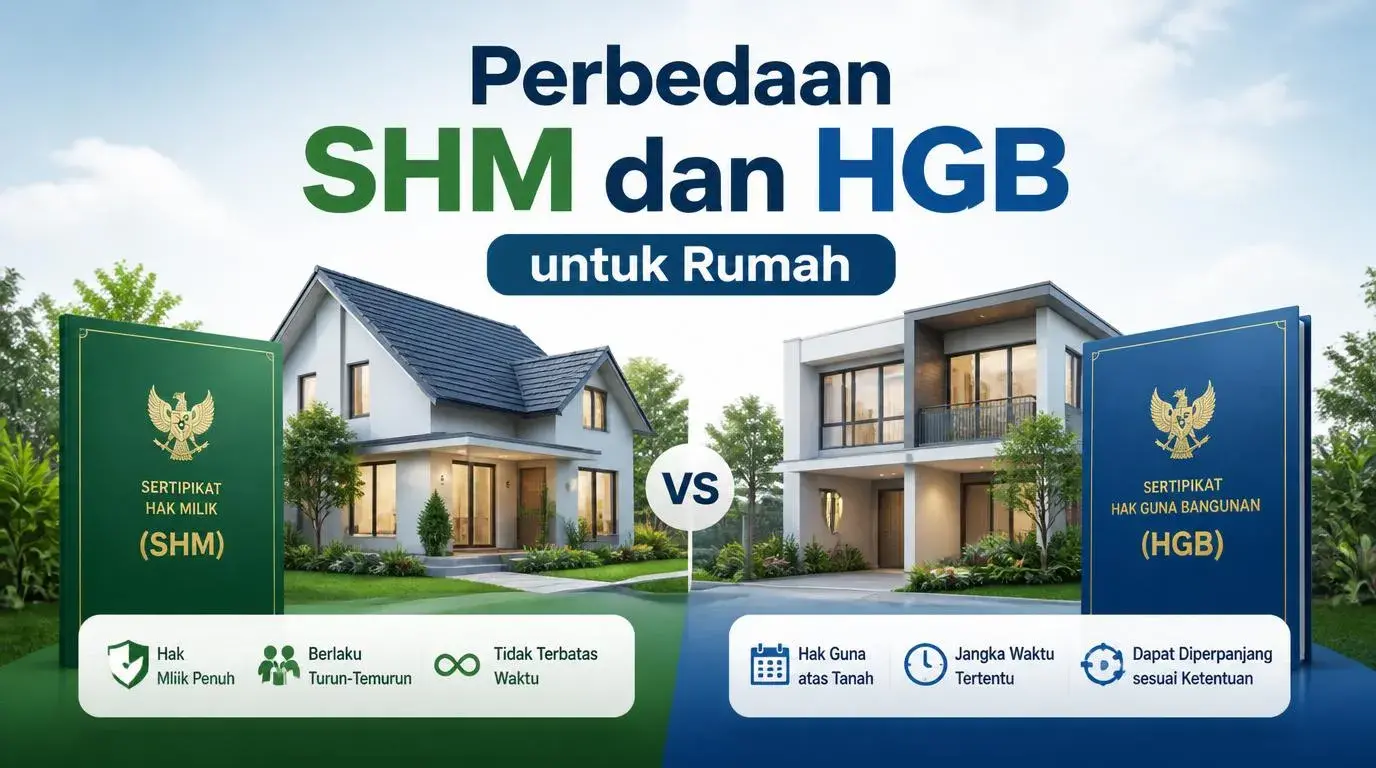
SHM (Sertifikat Hak Milik) adalah hak turun-temurun, terkuat, dan terpenuh yang dapat dimiliki seseorang atas tanah di Indonesia. Hak ini tidak memiliki batasan waktu, tidak dapat diambil alih oleh pihak lain selama digunakan sesuai peruntukan, dan dapat diwariskan kepada anak cucu. SHM hanya bisa dimiliki oleh Warga Negara Indonesia (WNI) dan badan hukum tertentu yang ditunjuk. Inilah mengapa SHM menjadi incaran utama bagi mereka yang menginginkan kepastian hukum abadi atas investasi properti mereka.
Ciri-ciri SHM yang Perlu Anda Tahu
- Masa berlaku: Tidak terbatas / selamanya, selama tanah tidak ditelantarkan atau digunakan melanggar hukum.
- Subyek pemilik: Hanya WNI atau badan hukum Indonesia (koperasi, BUMN, yayasan tertentu).
- Perubahan status: Dapat meningkat dari HGB atau hak pakai, tetapi tidak dapat diturunkan ke hak lain.
- Pembebanan: Dapat dijaminkan sebagai agunan KPR rumah di bank dengan sangat mudah.
- Proses balik nama sertifikat: Jelas prosedurnya di PPAT dan BPN, biaya sesuai NJOP.
Singkatnya, SHM adalah “raja” dari semua hak atas tanah. Jika Anda menemukan rumah impian dengan sertifikat SHM atas nama penjual yang jelas, dan cek legalitas tanah sebelum membeli rumah sudah Anda lakukan, maka Anda bisa tidur nyenyak tanpa khawatir ada pihak lain yang mengklaim tanah Anda di masa depan.
Apa Itu HGB (Hak Guna Bangunan) untuk Rumah?
HGB (Hak Guna Bangunan) adalah hak untuk mendirikan dan memiliki bangunan di atas tanah yang bukan milik sendiri, biasanya tanah milik negara (tanah negara) atau tanah hak pengelolaan (HPL) milik developer atau instansi pemerintah. HGB bersifat temporer, paling lama 30 tahun dan dapat diperpanjang untuk 20 tahun, serta dapat diperbaharui untuk 30 tahun berikutnya. Jadi total maksimal bisa 80 tahun, tetapi tidak serta merta otomatis; setiap perpanjangan harus melalui prosedur dan biaya baru.
Ciri-ciri HGB yang Sering Ditemui di Perumahan Cluster
- Masa berlaku: 30 tahun, + perpanjangan 20 tahun, + pembaruan 30 tahun (maksimal 80 tahun).
- Subyek pemilik: Dapat dimiliki WNI dan badan hukum asing yang berkedudukan di Indonesia (PMDN/PMA).
- Perubahan status: Dapat ditingkatkan menjadi SHM jika tanahnya adalah HPL dan pemohon memenuhi syarat, atau jika tanah negara dan permohonan diajukan ke BPN.
- Pembebanan: Dapat dijaminkan di bank, tetapi bank biasanya meminta jangka waktu HGB minimal masih tersisa 10-15 tahun.
- Proses balik nama: Memerlukan persetujuan pemegang hak pengelola (developer atau pemerintah).
Rumah di perumahan cluster yang eksklusif seringkali hanya memberikan HGB kepada pembeli. Ini bukan berarti ilegal atau buruk, tetapi ada konsekuensi jangka panjang yang harus Anda pahami.
Perbedaan SHM dan HGB untuk Rumah: Tabel Perbandingan Lengkap
Agar lebih mudah dipahami, berikut perbedaan mendasar antara SHM dan HGB dalam konteks rumah tinggal di Indonesia:
- Kepemilikan tanah: SHM memiliki tanahnya, HGB hanya memiliki bangunan di atas tanah milik orang lain/negara.
- Masa berlaku: SHM selamanya, HGB maksimal 30+20+30 tahun.
- Warisan: SHM dapat diwariskan otomatis, HGB harus diperpanjang dulu jika masa berlaku hampir habis sebelum diwariskan.
- Nilai investasi jangka panjang: SHM cenderung lebih tinggi karena kepastian abadi.
- Kemudahan KPR: SHM lebih mudah dan cepat disetujui bank; HGB kadang disyaratkan minimal sisa masa 15 tahun.
- Biaya perpanjangan: SHM tidak ada biaya perpanjangan, HGB ada biaya perpanjangan setiap 30 tahun (bisa puluhan juta).
- Pajak bumi dan bangunan (PBB): NJOP SHM biasanya lebih tinggi karena nilai tanah penuh; HGB kadang lebih rendah karena tanah bukan milik penuh, tapi tergantung zona.
- Proses balik nama: SHM langsung di PPAT/BPN; HGB butuh persetujuan pemegang HPL.
Keuntungan dan Kerugian Membeli Rumah dengan Sertifikat SHM
Keuntungan SHM: Kepastian hukum absolut, nilai jual kembali tinggi, mudah dijaminkan ke bank, bebas dari risiko tidak diperpanjang, dan dapat diwariskan tanpa syarat. Untuk investasi properti jangka panjang, terutama jika Anda berencana tinggal hingga tua dan mewariskan ke anak, SHM adalah pilihan paling aman.
Kerugian SHM: Harga properti dengan SHM biasanya 15-30% lebih mahal dibanding HGB di lokasi yang sama. Proses pembuatan SHM untuk tanah baru juga lebih lama dan biaya balik nama sertifikat bisa lebih tinggi karena nilai tanah yang lebih mahal. Selain itu, tidak semua lahan bisa langsung diberikan SHM, terutama jika tanah tersebut adalah tanah negara yang belum dilepas.
Keuntungan dan Kerugian Membeli Rumah dengan Sertifikat HGB
Keuntungan HGB: Harga beli lebih terjangkau, cocok untuk pembeli dengan budget terbatas namun tetap ingin tinggal di kawasan premium atau cluster eksklusif. Banyak developer terpercaya yang menawarkan HGB dengan fasilitas lengkap. Selain itu, proses awal kepemilikan HGB biasanya lebih cepat karena developer sudah mengurus sertifikat induk.
Kerugian HGB: Masa berlaku terbatas. Jika Anda lupa atau tidak mampu memperpanjang, hak Anda atas bangunan bisa kembali ke negara atau pemilik tanah. Ada biaya perpanjangan yang bisa mencapai puluhan hingga ratusan juta rupiah (tergantung NJOP dan kebijakan BPN). Nilai jual kembali properti HGB cenderung lebih rendah saat mendekati masa habis. Juga, jika Anda mengajukan KPR rumah untuk HGB yang sisa masanya kurang dari 15 tahun, banyak bank yang akan menolak atau memberikan plafon lebih kecil.
Perbedaan SHM dan HGB untuk Rumah: Dampak pada Legalitas dan Sengketa
Dari sisi hukum properti, SHM memberikan Anda kedudukan yang sangat kuat. Jika ada pihak lain mengklaim tanah Anda, Anda memiliki bukti hak milik penuh. Sementara HGB, karena Anda hanya pemegang hak guna bangunan, jika terjadi sengketa dengan pemilik tanah (misalnya negara atau developer), posisi Anda lebih lemah. Ada kasus di Indonesia di mana HGB tidak diperpanjang oleh BPN karena tanah tersebut akan digunakan untuk proyek pemerintah atau karena pemilik HGB melanggar ketentuan tata ruang. Ini adalah risiko sengketa tanah yang tidak Anda temui pada SHM.
Mana yang Lebih Menguntungkan untuk Investasi Properti Jangka Panjang?
Jawaban tergantung waktu dan tujuan Anda:
- Jika Anda membeli untuk ditinggali sendiri hingga pensiun (20-30 tahun ke depan) dan ingin mewariskan: SHM jelas lebih menguntungkan. Biaya awal lebih mahal, tapi Anda tidak akan pusing dengan perpanjangan di masa tua.
- Jika Anda berinvestasi untuk dijual kembali dalam 5-10 tahun: HGB bisa lebih menguntungkan karena harga beli rendah, dan selama sisa masa HGB masih panjang (>20 tahun), nilai jual tetap kompetitif. Anda bisa keluar sebelum masa perpanjangan tiba.
- Jika properti berada di lokasi super strategis (pusat kota, dekat stasiun MRT) dan Anda yakin bisa memperpanjang: HGB tetap bisa menjadi investasi bagus karena lokasi adalah segalanya.
Ajakan konsultasi: Sebelum membeli, selalu diskusikan dengan notaris properti Anda. Tanyakan: “Apakah HGB ini bisa ditingkatkan menjadi SHM? Berapa perkiraan biaya perpanjangan 30 tahun lagi? Siapa pemilik tanah yang sebenarnya?” Jangan hanya percaya pada janji developer.
Prosedur Meningkatkan HGB Menjadi SHM: Apakah Mungkin?
Banyak pembeli bertanya, bisakah HGB diubah menjadi SHM? Jawabannya: bisa, tetapi dengan syarat yang tidak mudah. Peningkatan hak dari HGB ke SHM hanya dimungkinkan jika tanah dasarnya adalah HPL (Hak Pengelolaan) dari developer/instansi yang bersedia melepaskan hak kelola, atau jika tanah tersebut adalah tanah negara yang sudah tidak diperlukan untuk kepentingan umum. Prosesnya memerlukan:
- Surat persetujuan pelepasan hak dari pemegang HPL (developer atau pemerintah).
- Permohonan ke BPN setempat.
- Pembayaran biaya perolehan hak (BPHTB) dan uang pemasukan ke kas negara.
- Waktu proses bisa 6-12 bulan.
Biaya untuk meningkatkan HGB menjadi SHM bisa mencapai 10-20% dari NJOP tanah. Jadi, jika Anda membeli rumah HGB seharga Rp500 juta, siapkan dana tambahan Rp50-100 juta jika ingin meningkatkannya. Namun, setelah menjadi SHM, nilai properti Anda akan melonjak signifikan.
Kesalahan Fatal Seputar SHM dan HGB yang Sering Dilakukan Pembeli
- Menganggap HGB sama dengan SHM karena sama-sama “sertifikat”. Ini keliru besar. Pahami perbedaan haknya.
- Tidak mengecek sisa masa HGB. Ada yang membeli rumah HGB dengan sisa masa hanya 5 tahun. Setelah 5 tahun, rumah tidak bisa dijual dan tidak bisa dijaminkan ke bank.
- Lupa menanyakan status tanah dasar. Apakah HGB di atas tanah negara, HPL, atau hak pakai? Masing-masing punya prosedur perpanjangan berbeda.
- Terjebak dengan istilah “SHM GRATIS” dari developer. Seringkali developer menjanjikan SHM setelah rumah jadi, tapi ternyata tidak pernah terealisasi karena tanahnya memang tidak bisa dilepas.
Kesimpulan: SHM atau HGB, Pilihan Bijak untuk Rumah Impian
Perbedaan SHM dan HGB untuk rumah sangat nyata dan berdampak jangka panjang terhadap rasa aman, nilai investasi, dan kemudahan transaksi di masa depan. SHM adalah pilihan utama jika Anda menginginkan kepastian abadi dan memiliki dana lebih. HGB bisa menjadi pilihan cerdas untuk investasi jangka pendek-menengah atau jika Anda ingin tinggal di lokasi premium dengan harga terjangkau, asalkan Anda paham batasan dan menyiapkan dana untuk perpanjangan. Apa pun pilihan Anda, jangan lupa untuk selalu melakukan cek legalitas tanah sebelum membeli rumah bersama notaris. Simpan artikel ini sebagai referensi dan bagikan kepada keluarga yang sedang bingung memilih sertifikat rumah.
Ditulis oleh Tomy
Tomy adalah praktisi properti dan konsultan legalitas tanah bersertifikat dengan pengalaman lebih dari 12 tahun membantu ribuan nasabah KPR dan pembeli rumah di Jabodetabek, Surabaya, dan Bandung. Sebagai kontributor tetap di beberapa media properti nasional, Tomy fokus pada edukasi hukum pertanahan dan perlindungan konsumen properti. Keahliannya meliputi audit sertifikat, penyelesaian sengketa tanah, dan optimasi KPR syariah.