Simulasi KPR Rumah Subsidi 2026, Panduan Lengkap Cicilan Ringan
Sebelum Anda memutuskan mengajukan KPR rumah untuk properti subsidi, ada satu pertanyaan besar yang harus terjawab: berapa sebenarnya cicilan bulanan yang harus Anda bayar? Simulasi KPR rumah subsidi 2026 bukan sekadar hitung-hitungan matematis, tetapi fondasi untuk memastikan bahwa investasi properti Anda tidak berubah menjadi beban finansial. Banyak calon pembeli yang gagal di tengah jalan karena hanya berpatokan pada cicilan promo tanpa memahami komponen suku bunga, biaya notaris, dan asuransi yang sebenarnya.
Memiliki rumah subsidi adalah impian banyak keluarga Indonesia, terutama di tengah harga properti komersial yang terus melambung. Namun, jangan sampai Anda tertipu oleh skema KPR yang tidak transparan atau justru memilih developer terpercaya abal-abal yang tidak memberikan legalitas tanah yang benar. Tanpa simulasi yang akurat, Anda bisa salah perhitungan dan akhirnya sertifikat rumah yang diidamkan malah disita bank karena gagal bayar. Artikel ini akan memandu Anda melakukan simulasi secara mandiri, plus tips agar pengajuan KPR disetujui dengan cepat.
Apa Itu Rumah Subsidi dan Skema KPR FLPP 2026?
Rumah subsidi adalah hunian yang dibangun berdasarkan program pemerintah untuk masyarakat berpenghasilan rendah (MBR), dengan harga maksimal yang ditetapkan tiap tahun. Di tahun 2026, skema utama pembiayaannya masih melalui Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) yang dikelola BP Tapera bekerja sama dengan bank penyalur. Bedanya dengan KPR komersial: suku bunga FLPP lebih rendah (saat ini sekitar 5% fixed selama 10-20 tahun pertama), uang muka minimal 1%, dan tenor hingga 30 tahun.
Perbedaan KPR Subsidi FLPP vs KPR Komersial Biasa
Banyak yang tidak paham, lalu mengajukan KPR komersial untuk rumah subsidi (tidak tepat) atau sebaliknya. Ini perbedaan mendasar:
- Suku bunga: KPR subsidi FLPP fixed 5% dalam jangka panjang; KPR komersial floating bisa 8-12%.
- Uang muka (DP): Subsidi minimal 1% dari harga rumah; komersial minimal 10-15%.
- Plafon maksimal: Subsidi dibatasi (2026 diperkirakan maks Rp166 juta untuk tipe 36); komersial mengikuti harga properti.
- Penghasilan pemohon: Subsidi maksimal gabungan suami istri sekitar Rp8-9 juta per bulan; komersial tidak dibatasi.
- Agunan: Sama-sama menggunakan sertifikat rumah (biasanya SHM untuk rumah subsidi), tetapi pada KPR subsidi tidak boleh dijual dalam jangka waktu tertentu (biasanya 2-5 tahun).
Mengapa Simulasi KPR Rumah Subsidi 2026 Sangat Penting?
Tanpa simulasi, Anda seperti berjalan di tengah kabut. Simulasi membantu Anda mengetahui:
- Apakah cicilan bulanan sesuai dengan 30-40% dari penghasilan keluarga.
- Berapa total biaya notaris dan biaya balik nama sertifikat yang harus disiapkan di awal.
- Perbandingan antara tenor pendek vs panjang, mana yang lebih hemat total bunga.
- Kapan waktu terbaik untuk melakukan pelunasan dipercepat (jika ada dana tambahan).
Risiko jika tidak paham simulasi: Anda bisa menyetujui cicilan yang terlalu besar, lalu 2 tahun kemudian ketika suku bunga naik (walaupun FLPP fixed, ada komponen asuransi yang bisa naik), tiba-tiba cicilan membengkak dan Anda terlilit utang. Jangan sampai terjadi pada Anda.
Komponen Wajib dalam Simulasi KPR Rumah Subsidi
Sebelum masuk ke angka, Anda harus tahu komponen apa saja yang membentuk total cicilan bulanan. Ini penting agar simulasi Anda akurat.
1. Harga Rumah Subsidi
Di tahun 2026, pemerintah kemungkinan akan menaikkan batas harga subsidi mengikuti inflasi. Untuk rumah tipe 36, kisaran Rp150 juta – Rp166 juta. Tipe 21 lebih murah, sekitar Rp120 juta. Tapi pastikan: harga tersebut sudah termasuk PPN dan biaya administrasi, tetapi belum termasuk biaya notaris dan balik nama.
2. Uang Muka (DP) Minimal 1%
Jika harga rumah Rp160 juta, DP minimal Anda hanya Rp1,6 juta. Sangat terjangkau. Namun, perlu diingat bahwa selain DP, Anda tetap harus membayar biaya notaris properti, asuransi jiwa & kebakaran di muka (biasanya untuk 1-3 tahun), dan biaya AJB tanah serta balik nama sertifikat. Total biaya awal bisa mencapai 5-7% dari harga rumah. Jangan sampai Anda hanya menyiapkan DP lalu kaget dengan tagihan lain.
3. Suku Bunga FLPP (5% Fixed)
Keunggulan utama KPR subsidi adalah suku bunga fixed rendah dalam jangka panjang. Untuk pengajuan di 2026, diprediksi masih 5% untuk 10-20 tahun pertama, lalu setelahnya bisa berubah mengikuti suku bunga pasar (floating). Namun karena jangka waktunya panjang, biasanya setelah 10 tahun Anda sudah bisa melunasi atau menjual rumah.
4. Tenor (Jangka Waktu)
Anda bisa memilih antara 10, 15, 20, hingga maksimal 30 tahun. Semakin panjang tenor, cicilan bulanan semakin ringan, tapi total bunga yang dibayar lebih besar. Sebaliknya, tenor pendek cicilan besar tapi lebih hemat total.
5. Asuransi Jiwa & Kebakaran
Bank mewajibkan asuransi jiwa (AJB) yang melindungi bank jika peminjam meninggal dunia, plus asuransi kebakaran untuk properti. Untuk KPR subsidi, biaya asuransi biasanya dibayar di muka untuk 1-3 tahun pertama, lalu bisa dicicil tahunan. Besarnya sekitar 0,2% – 0,5% dari plafon KPR per tahun.
Tabel Simulasi Cicilan KPR Rumah Subsidi 2026 untuk Berbagai Tenor
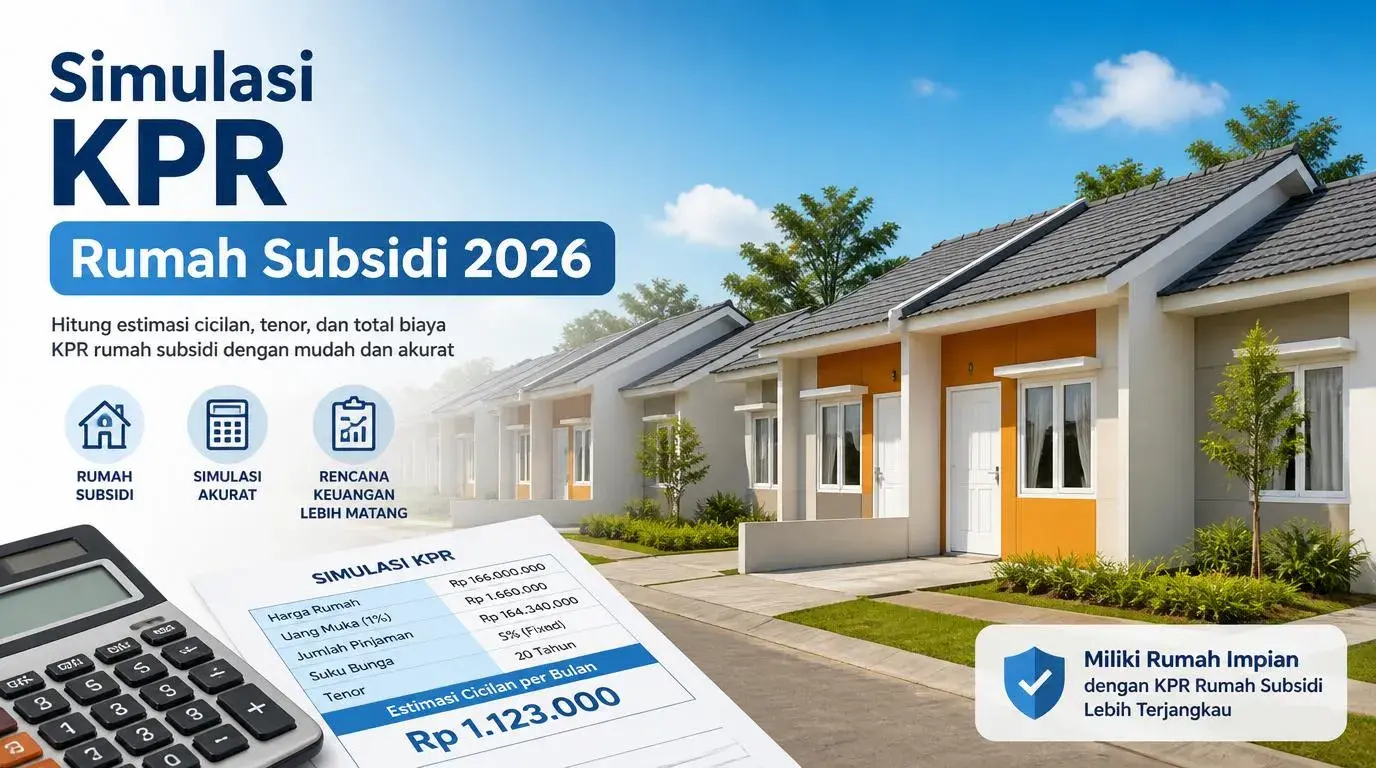
Berikut adalah contoh simulasi untuk rumah subsidi tipe 36 dengan harga Rp160.000.000, DP 1% = Rp1.600.000, sehingga plafon KPR = Rp158.400.000. Suku bunga 5% fixed 15 tahun pertama, lalu floating. Kita hitung cicilan pokok + bunga saja (belum termasuk asuransi).
- Tenor 10 tahun (120 bulan): Cicilan per bulan sekitar Rp1.680.000
- Tenor 15 tahun (180 bulan): Cicilan per bulan sekitar Rp1.252.000
- Tenor 20 tahun (240 bulan): Cicilan per bulan sekitar Rp1.045.000
- Tenor 25 tahun (300 bulan): Cicilan per bulan sekitar Rp926.000
- Tenor 30 tahun (360 bulan): Cicilan per bulan sekitar Rp850.000
Catatan: Angka di atas hanya ilustrasi menggunakan rumus anuitas. Untuk angka pasti, gunakan kalkulator KPR dari bank penyalur atau minta simulasi resmi. Dengan cicilan di kisaran Rp850.000 – Rp1,6 juta per bulan, rumah subsidi sangat terjangkau untuk gaji di bawah Rp8 juta.
Tambahan Biaya Asuransi dan Administrasi Bulanan
Setelah ditambah asuransi (misal Rp50.000 – Rp100.000 per bulan) dan biaya administrasi bank (jika ada), maka total cicilan Anda di tenor 30 tahun menjadi sekitar Rp900.000 – Rp950.000 per bulan. Masih sangat ramah di kantong.
Syarat dan Dokumen yang Harus Disiapkan untuk KPR Subsidi 2026
Agar pengajuan Anda tidak ditolak karena masalah administrasi, siapkan dokumen ini sebelum datang ke bank atau developer:
- KTP suami, istri, dan KK (kartu keluarga).
- NPWP (jika ada, untuk plafon di atas Rp100 juta).
- Slip gaji atau surat keterangan penghasilan 3 bulan terakhir.
- Rekening koran atau tabungan 3-6 bulan (untuk wiraswasta).
- Surat keterangan belum memiliki rumah (dari kelurahan/desa setempat).
- Fotokopi sertifikat tanah dan IMB (dari developer).
- Bukti DP yang sudah dibayarkan ke developer.
Pastikan total penghasilan gabungan tidak melebihi batas maksimal MBR (sekitar Rp8-9 juta per bulan). Jika lebih, maka Anda tidak eligible untuk FLPP dan harus menggunakan KPR komersial.
Kesalahan Umum Saat Mengajukan KPR Subsidi
Berdasarkan pengalaman banyak nasabah yang gagal, berikut kesalahan yang sering terjadi:
- Mengajukan ke bank yang tidak ditunjuk sebagai penyalur FLPP. Tidak semua bank bisa memberikan KPR subsidi. Pastikan bank tujuan Anda memiliki kerjasama dengan BP Tapera.
- Tidak mengecek legalitas developer dan properti. Jangan sampai rumah subsidi yang Anda beli berada di lahan sengketa tanah atau tidak memiliki IMB. Bank akan menolak karena agunan bermasalah. Lakukan cek sertifikat online di BPN sebelum membayar DP.
- Memaksakan tenor terlalu pendek sehingga cicilan tidak affordable. Pilih tenor yang membuat cicilan maksimal 30% dari gaji. Jangan malu mengambil tenor 25-30 tahun karena itu memang diperuntukkan bagi MBR.
- Lupa menghitung biaya notaris dan balik nama. Biaya ini bisa mencapai Rp5-10 juta untuk rumah subsidi. Siapkan dari awal.
- Tidak membaca kontrak dengan teliti. Beberapa developer nakal mencantumkan klausa yang merugikan, seperti denda keterlambatan serah terima yang terlalu kecil atau biaya administrasi yang tidak jelas.
Tips Agar Pengajuan KPR Subsidi 2026 Cepat Disetujui
Ingin proses persetujuan tidak lebih dari 2 minggu? Lakukan ini:
- Perbaiki skor kredit Anda. Cek SLIK OJK (sebelumnya BI Checking). Jika ada catatan kredit macet dalam 2 tahun terakhir, lunasi dulu dan tunggu 6 bulan.
- Pilih bank penyalur FLPP yang memiliki antrean pendek. Bank BUMN seperti BTN, BRI, dan BNI biasanya paling besar kuotanya. Tapi bank daerah kadang lebih cepat prosesnya.
- Lengkapi dokumen dengan rapi sebelum datang. Jangan bolak-balik karena satu dokumen kurang. Buat map dan beri label.
- Pastikan nama di semua dokumen identik. Jika ada perbedaan ejaan antara KTP dan KK, segera urus surat keterangan yang menyatakan itu orang yang sama.
- Datang bersama agen atau marketing developer yang terpercaya. Mereka biasanya tahu prosedur internal bank dan bisa membantu percepatan.
Ajakan tindakan: Jangan ragu untuk konsultasi gratis dengan notaris properti atau agen KPR subsidi sebelum mengajukan. Mereka bisa membantu Anda mensimulasikan ulang dengan angka yang lebih akurat sesuai kebijakan bank setempat.
Apakah Rumah Subsidi Bisa Dijual atau Disewakan? Pahami Regulasinya
Ya, tetapi ada aturan mainnya. Berdasarkan peraturan terbaru, rumah subsidi yang dibeli melalui FLPP tidak boleh dipindahtangankan (dijual atau disewakan) dalam jangka waktu tertentu, biasanya 2 hingga 5 tahun sejak akad kredit. Tujuannya agar tidak terjadi spekulasi. Setelah masa itu, Anda bisa menjual dengan syarat melunasi KPR terlebih dahulu atau mengajukan persetujuan bank. Namun, pajak rumah saat penjualan tetap berlaku seperti properti biasa. Jadi, jangan berpikir rumah subsidi sebagai instrumen investasi properti jangka pendek, karena likuiditasnya terbatas.
Simulasi KPR Rumah Subsidi 2026 sebagai Langkah Awal yang Bijak
Melakukan simulasi KPR rumah subsidi 2026 sebelum mengajukan kredit adalah investasi waktu yang tidak ternilai. Dengan memahami komponen cicilan, menyiapkan dana untuk biaya notaris dan balik nama sertifikat, serta memastikan legalitas tanah dan status developer terpercaya, Anda bisa menghindari risiko gagal bayar atau penipuan. Rumah subsidi adalah program pemerintah untuk membantu MBR memiliki hunian layak, bukan untuk dipermainkan. Gunakan tabel simulasi di atas sebagai acuan, lalu sesuaikan dengan penghasilan dan pilihan tenor yang paling nyaman. Jangan lupa simpan artikel ini sebagai referensi dan bagikan kepada pasangan atau saudara yang sedang berjuang memiliki rumah pertama.
Ditulis oleh Tomy
Tomy adalah praktisi properti dan konsultan legalitas tanah bersertifikat dengan pengalaman lebih dari 12 tahun membantu ribuan nasabah KPR dan pembeli rumah di Jabodetabek, Surabaya, dan Bandung. Sebagai kontributor tetap di beberapa media properti nasional, Tomy fokus pada edukasi hukum pertanahan dan perlindungan konsumen properti. Keahliannya meliputi audit sertifikat, penyelesaian sengketa tanah, dan optimasi KPR syariah.