Panduan Lengkap Pembiayaan Rumah Idaman Pahami Pilihan
Membeli rumah adalah impian banyak orang, sebuah tonggak penting dalam kehidupan yang melambangkan stabilitas dan keamanan finansial. Namun, impian tersebut seringkali diiringi dengan pertanyaan besar: bagaimana cara membiayainya? Bagi sebagian besar individu, memiliki dana tunai penuh untuk membeli properti bukanlah pilihan yang realistis. Di sinilah peran pembiayaan rumah menjadi sangat krusial, membuka jalan bagi Anda untuk mewujudkan rumah impian.
Memahami seluk-beluk pembiayaan rumah adalah langkah awal yang fundamental. Proses ini mungkin terasa rumit dengan berbagai istilah dan persyaratan, namun jangan khawatir. Artikel ini akan menjadi panduan komprehensif Anda, mengupas tuntas segala hal yang perlu Anda ketahui tentang pembiayaan rumah, mulai dari jenis-jenisnya, syarat pengajuan, hingga tips cerdas memilih yang paling sesuai dengan kondisi keuangan Anda. Dengan informasi yang tepat, Anda akan lebih percaya diri dalam mengambil keputusan penting ini.
Memahami Apa Itu Pembiayaan Rumah (KPR)
Pembiayaan rumah, yang paling umum dikenal sebagai Kredit Pemilikan Rumah (KPR), adalah fasilitas pinjaman yang diberikan oleh bank atau lembaga keuangan lainnya kepada nasabah untuk membeli atau membangun rumah. Skema ini memungkinkan Anda untuk membayar harga rumah secara bertahap dalam jangka waktu yang telah disepakati, seringkali bertahun-tahun, dengan imbalan bunga atau margin keuntungan tertentu kepada pemberi pinjaman. KPR menjadi solusi utama bagi masyarakat yang ingin memiliki properti tanpa harus menyediakan dana tunai dalam jumlah besar sekaligus.
Mekanisme KPR melibatkan beberapa pihak, yaitu nasabah (peminjam), bank (pemberi pinjaman), dan penjual properti (developer atau individu). Properti yang dibeli dengan KPR akan menjadi agunan atau jaminan bagi bank sampai seluruh pinjaman lunas. Dengan demikian, KPR tidak hanya memudahkan Anda memiliki rumah, tetapi juga mengikat Anda dalam komitmen finansial jangka panjang yang perlu dikelola dengan bijak.
Peran Penting Bank dan Lembaga Keuangan
Bank dan lembaga keuangan memegang peran sentral dalam ekosistem pembiayaan rumah. Mereka tidak hanya menyediakan modal, tetapi juga melakukan penilaian kelayakan kredit, penilaian properti, hingga pengurusan dokumen hukum yang rumit. Keberadaan mereka memastikan bahwa transaksi jual beli properti berjalan sesuai regulasi dan aman bagi semua pihak yang terlibat. Memilih bank atau lembaga keuangan yang tepat adalah langkah krusial yang akan memengaruhi pengalaman Anda selama masa cicilan.
Keahlian dan pengalaman bank dalam mengelola risiko kredit dan properti memberikan rasa aman bagi nasabah. Mereka memiliki prosedur standar untuk memastikan bahwa properti yang akan dibeli memiliki legalitas yang jelas dan nilai yang sesuai. Selain itu, bank juga menawarkan berbagai produk KPR dengan fitur dan penawaran yang bervariasi, memungkinkan nasabah untuk memilih yang paling cocok dengan profil dan kebutuhannya.
Jenis-Jenis Pembiayaan Rumah yang Tersedia
Di Indonesia, terdapat dua jenis utama pembiayaan rumah yang populer: KPR Konvensional dan KPR Syariah. Keduanya memiliki prinsip dan akad yang berbeda, namun tujuan akhirnya sama, yaitu membantu Anda memiliki rumah. KPR Konvensional berlandaskan pada sistem bunga, di mana nasabah membayar pokok pinjaman ditambah bunga yang telah disepakati. Coba sekarang di serverhoya.com!
Sementara itu, KPR Syariah beroperasi berdasarkan prinsip-prinsip Islam yang menghindari riba. Dalam KPR Syariah, bank tidak membebankan bunga, melainkan menerapkan akad-akad seperti Murabahah (jual beli), Musyarakah Mutanaqisah (kerjasama kepemilikan), atau Ijarah Muntahiyah Bittamlik (sewa berakhir kepemilikan). Pilihan antara konvensional dan syariah seringkali bergantung pada keyakinan pribadi dan preferensi finansial nasabah.
Perbedaan KPR Konvensional dan KPR Syariah
Perbedaan mendasar antara KPR Konvensional dan KPR Syariah terletak pada dasar hukum dan struktur keuangannya. KPR Konvensional menggunakan sistem bunga sebagai imbalan atas pinjaman dana, yang besarnya bisa bersifat tetap (fixed) atau mengambang (floating). Nasabah bertanggung jawab mengembalikan pokok pinjaman beserta bunga dalam jangka waktu tertentu, dengan risiko perubahan suku bunga pasar.
Di sisi lain, KPR Syariah menerapkan akad jual beli atau sewa menyewa. Misalnya, dalam akad Murabahah, bank membeli properti terlebih dahulu, kemudian menjualnya kembali kepada nasabah dengan harga yang lebih tinggi (sudah termasuk margin keuntungan bank) yang dibayar secara cicilan. Ini memberikan kepastian jumlah cicilan dari awal hingga akhir, karena tidak ada sistem bunga yang mengambang, sehingga lebih transparan dan sesuai prinsip syariah.
Syarat Umum Pengajuan Pembiayaan Rumah
Setiap bank atau lembaga keuangan memiliki persyaratan khusus, namun ada beberapa syarat umum yang hampir selalu ditemukan dalam pengajuan pembiayaan rumah. Secara garis besar, persyaratan terbagi menjadi dua kategori: syarat pribadi pemohon dan syarat dokumen. Syarat pribadi biasanya mencakup usia minimal 21 tahun atau sudah menikah, memiliki status pekerjaan tetap (karyawan, profesional, atau wiraswasta), serta penghasilan yang mencukupi untuk membayar cicilan.
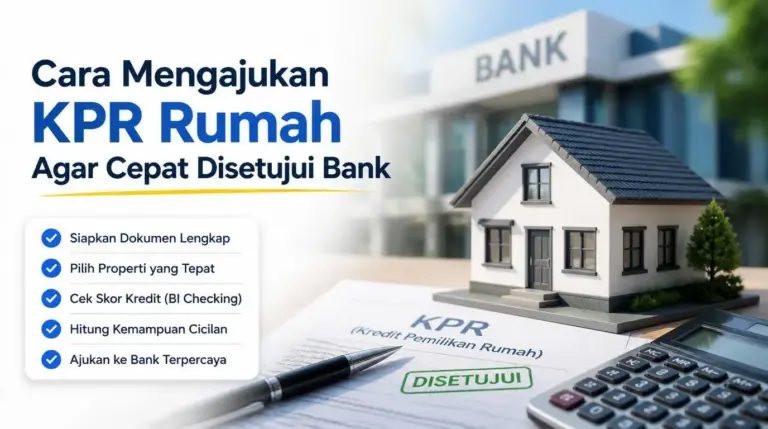
Dokumen yang diminta umumnya meliputi KTP, Kartu Keluarga, NPWP, slip gaji atau laporan keuangan (bagi wiraswasta/profesional), rekening koran, surat keterangan kerja, serta dokumen properti seperti Sertifikat Hak Milik (SHM) atau Sertifikat Hak Guna Bangunan (SHGB), Izin Mendirikan Bangunan (IMB), dan PBB. Mempersiapkan semua dokumen ini dengan lengkap dan akurat akan mempercepat proses pengajuan Anda.
Pentingnya Rekam Jejak Keuangan yang Sehat
Salah satu aspek terpenting yang dinilai oleh bank dalam pengajuan KPR adalah rekam jejak keuangan Anda. Ini mencakup skor kredit yang baik, rasio utang terhadap pendapatan (Debt-to-Income Ratio/DTI) yang sehat, dan riwayat pembayaran cicilan sebelumnya yang lancar. Bank akan memeriksa riwayat kredit Anda melalui Sistem Layanan Informasi Keuangan (SLIK OJK), atau sebelumnya dikenal sebagai BI Checking.
Memiliki catatan kredit yang bersih menunjukkan bahwa Anda adalah debitur yang bertanggung jawab dan mampu mengelola kewajiban finansial. Rasio DTI yang ideal adalah di bawah 30-40% dari pendapatan bulanan Anda, yang berarti total cicilan utang (termasuk KPR yang diajukan) tidak melebihi persentase tersebut dari penghasilan Anda. Menjaga rekam jejak keuangan yang sehat adalah investasi jangka panjang yang akan sangat membantu Anda dalam mendapatkan persetujuan KPR.
Proses Pengajuan Pembiayaan Rumah dari Awal Hingga Akad
Proses pengajuan pembiayaan rumah biasanya dimulai dengan pengajuan aplikasi oleh nasabah ke bank pilihan, disertai kelengkapan dokumen yang diminta. Setelah itu, bank akan melakukan verifikasi data dan wawancara untuk menilai kelayakan kredit nasabah. Tahap selanjutnya adalah survei dan penilaian properti oleh tim appraisal bank, untuk memastikan nilai properti sesuai dengan pinjaman yang diajukan dan legalitasnya terjamin.
Apabila semua tahapan penilaian berjalan lancar dan disetujui, bank akan mengeluarkan Surat Penawaran KPR yang berisi detail pinjaman seperti plafon, tenor, suku bunga, dan biaya-biaya terkait. Jika nasabah menyetujui, langkah terakhir adalah penandatanganan akad kredit di hadapan notaris, yang sekaligus mengikat secara hukum antara nasabah dan bank. Proses ini memerlukan kesabaran dan ketelitian dari awal hingga akhir.
Tips Cerdas Memilih Pembiayaan Rumah yang Tepat
Memilih pembiayaan rumah yang tepat memerlukan pertimbangan matang. Pertama, bandingkan suku bunga atau margin keuntungan dari beberapa bank. Perhatikan apakah suku bunga bersifat tetap (fixed) atau mengambang (floating), dan pahami implikasinya terhadap cicilan Anda di masa mendatang. Jangan tergiur hanya dengan promo suku bunga rendah di awal, perhatikan juga suku bunga setelah masa promo berakhir.
Kedua, sesuaikan jangka waktu (tenor) pinjaman dengan kemampuan finansial Anda. Tenor yang lebih panjang akan membuat cicilan bulanan lebih ringan, namun total pembayaran bunga/margin akan lebih besar. Sebaliknya, tenor yang lebih pendek akan mempercepat pelunasan, tetapi dengan cicilan bulanan yang lebih tinggi. Pastikan cicilan bulanan tidak membebani keuangan Anda dan masih menyisakan dana untuk kebutuhan lain.
Strategi Menentukan Uang Muka dan Tenor Cicilan
Penentuan uang muka (Down Payment/DP) dan tenor cicilan adalah dua strategi kunci yang sangat memengaruhi kelayakan KPR dan beban finansial Anda. Idealnya, Anda berusaha menyiapkan DP yang lebih besar. Semakin besar DP yang Anda bayarkan, semakin kecil pokok pinjaman yang harus Anda ajukan, yang berarti cicilan bulanan Anda akan lebih rendah dan total bunga yang dibayar pun berkurang. Ini juga bisa meningkatkan peluang persetujuan dari bank.
Untuk tenor cicilan, pertimbangkan kondisi keuangan jangka panjang Anda. Jika Anda memiliki penghasilan yang stabil dan prospek kenaikan gaji di masa depan, memilih tenor yang lebih pendek mungkin lebih menguntungkan untuk mengurangi total biaya bunga. Namun, jika Anda baru memulai karir atau memiliki komitmen finansial lain, tenor yang lebih panjang dapat memberikan ruang gerak finansial yang lebih besar, meskipun dengan total biaya yang lebih tinggi. Keseimbangan antara cicilan bulanan yang terjangkau dan total biaya pinjaman adalah kuncinya.
Kesimpulan
Pembiayaan rumah adalah jembatan vital yang menghubungkan impian kepemilikan properti dengan realita finansial. Dengan pemahaman yang mendalam tentang berbagai jenis KPR, persyaratan yang dibutuhkan, dan proses pengajuannya, Anda dapat melangkah maju dengan lebih percaya diri. Ingatlah bahwa setiap keputusan finansial besar memerlukan riset yang cermat dan pertimbangan matang, disesuaikan dengan kondisi keuangan dan tujuan hidup Anda.
Jangan ragu untuk berkonsultasi dengan pakar keuangan atau staf bank untuk mendapatkan penjelasan lebih lanjut dan menemukan produk pembiayaan yang paling sesuai. Dengan perencanaan yang matang, kesabaran, dan strategi yang cerdas, memiliki rumah impian bukan lagi sekadar angan-angan, melainkan sebuah kenyataan yang bisa Anda raih. Semoga panduan ini membantu Anda dalam perjalanan penting menuju kepemilikan rumah impian Anda.